广告前贡献率为正时,回本 ROAS 可以用 1 ÷ 广告前贡献率计算,前提是两者采用相同的收入口径。如果广告后台记录的收入不同,就要换成与后台对应的门槛。
看着不错的 ROAS,不一定能覆盖这批订单的广告费。下文的虚构卫衣案例显示,平台 ROAS 达到 5.4 倍,扣完广告费后仍有 379.20 美元的贡献缺口。运费、退款、平台费用和佣金,都会改变订单能承担多少广告费。
以下五组案例均为虚构教学数据,每组 100 笔原始订单,金额统一为美元。计算范围是扣除非广告变动成本和广告费后的订单贡献,不包含固定开支、所得税、未来复购,也不判断广告实际带来了多少增量销售。
1. 先算订单还能承担多少广告费
R 表示商品销售额扣除折扣和实际商品退款,再加上商家保留的客户运费后所得的收入,不含代收销售税;用 V 表示扣除费用返还后的全部非广告变动成本。
两者相减,得到广告前贡献:
C = R − V
当 C 为正时,这批订单最多可以支出 C 的广告费,支出后订单贡献恰好为零。因此:
收入口径回本 ROAS = R ÷ C = 1 ÷(C ÷ R)
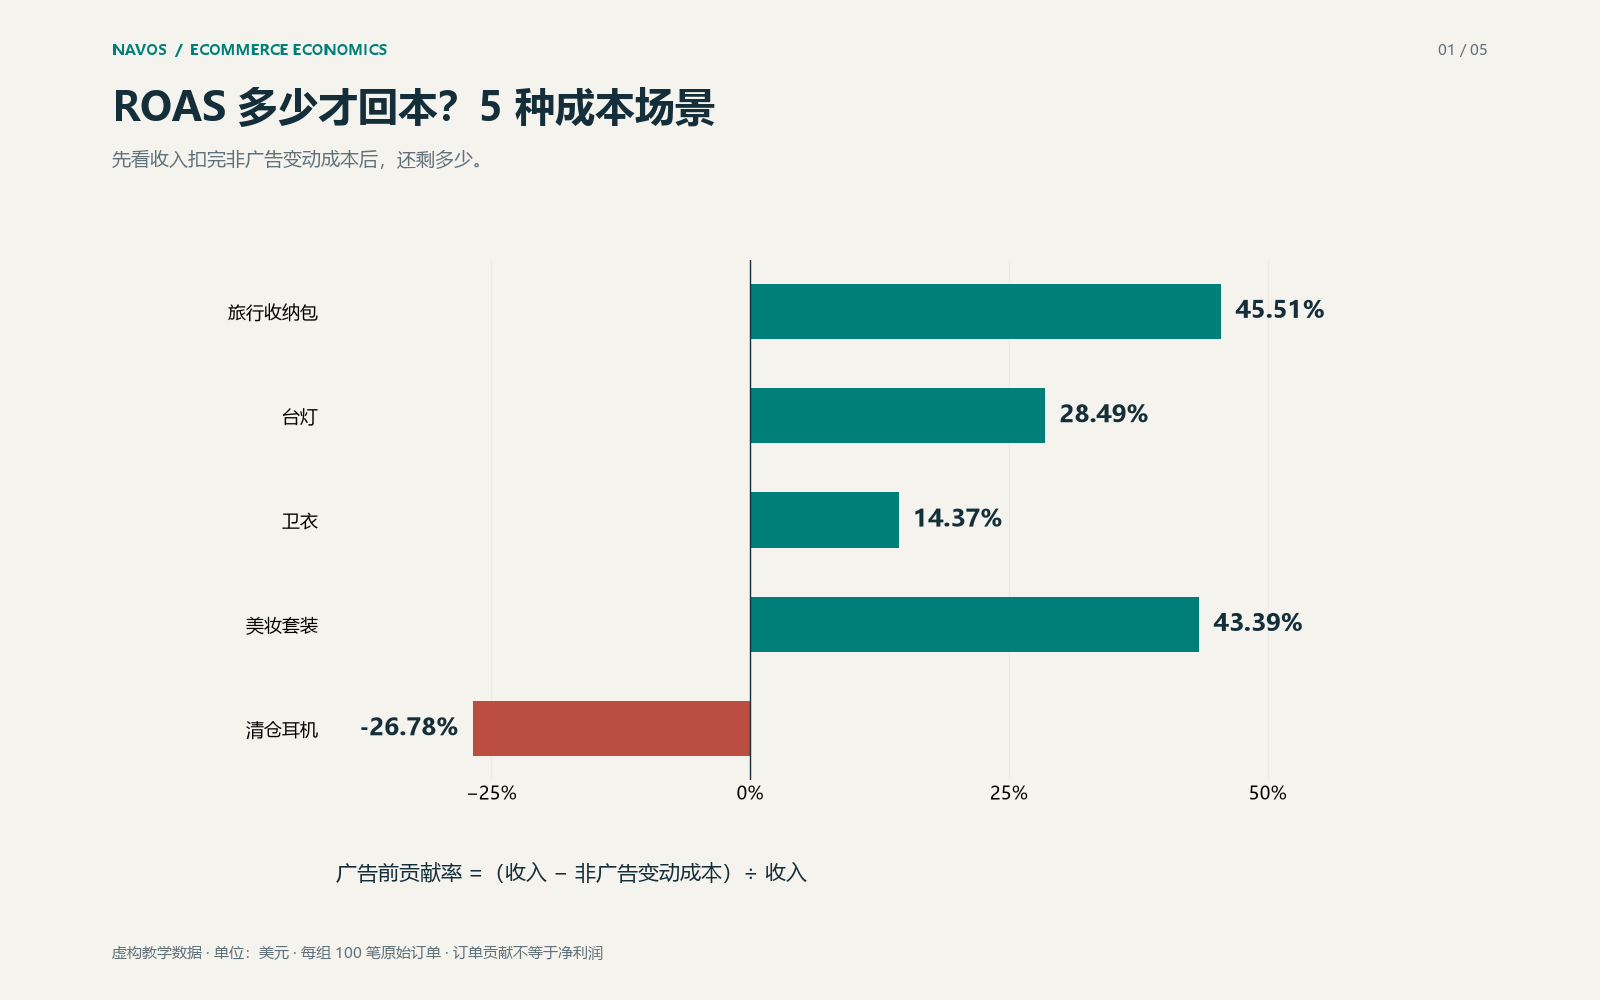
代入贡献率时要用小数,例如 40% 要写成 0.40。旅行收纳包这组收入为 3,920.00 美元,广告前贡献为 1,784.00 美元,按该收入口径计算,回本门槛是 2.1973 倍。
使用这个简式前,要先确认“利润率”扣了哪些成本。只减采购成本的商品毛利,通常还要承担运费、支付手续费等支出,不能全部拿去买流量。Shopify 的商品利润报告区分了净销售额与已记录的商品成本;在自己的订单模型里,仍需逐项确认其他费用。
2. 把成本列全,再讨论 ROAS 门槛
客户支付的运费属于收入,商家付给承运商的运费属于成本,两项分开列。费用返还只减一次;佣金如果已经是净额,就不要再减一遍其中的返还。
下表给出五个案例的全部输入。每列均为 100 笔原始订单的合计,单位为美元。表中的 0 表示该项金额已确认是零,而不是数据缺失。
输入项 | 收纳包 | 台灯 | 卫衣 | 美妆套装 | 清仓耳机 |
原商品销售额 | 4,000.00 | 9,000.00 | 6,000.00 | 7,500.00 | 2,500.00 |
折扣 | 0.00 | 900.00 | 600.00 | 0.00 | 500.00 |
实际商品退款 | 80.00 | 0.00 | 1,080.00 | 150.00 | 200.00 |
保留的客户运费收入 | 0.00 | 500.00 | 0.00 | 0.00 | 0.00 |
平台商品转化价值 Q | 4,000.00 | 8,100.00 | 5,400.00 | 7,500.00 | 2,000.00 |
发出商品成本 COGS | 1,200.00 | 3,500.00 | 2,000.00 | 1,800.00 | 1,400.00 |
发货承运费用 | 500.00 | 1,800.00 | 600.00 | 500.00 | 400.00 |
履约费 | 200.00 | 300.00 | 250.00 | 250.00 | 150.00 |
包装 | 100.00 | 250.00 | 150.00 | 150.00 | 100.00 |
支付手续费 | 140.00 | 300.00 | 180.00 | 240.00 | 80.00 |
平台费用 | 0.00 | 0.00 | 120.00 | 450.00 | 100.00 |
联盟净佣金 | 0.00 | 0.00 | 259.20 | 750.00 | 0.00 |
退货承运费用 | 20.00 | 0.00 | 140.00 | 20.00 | 40.00 |
退货处理费 | 0.00 | 0.00 | 60.00 | 10.00 | 20.00 |
应扣除的费用返还 | 24.00 | 0.00 | 60.00 | 9.00 | 8.00 |
广告费 A | 1,200.00 | 2,700.00 | 1,000.00 | 2,200.00 | 300.00 |
这里的 COGS 已含商品到仓成本;履约费不含承运费用和包装。支付手续费、平台费用采用返还前金额,返还单列扣除。案例假设退回的商品没有可回收库存价值。
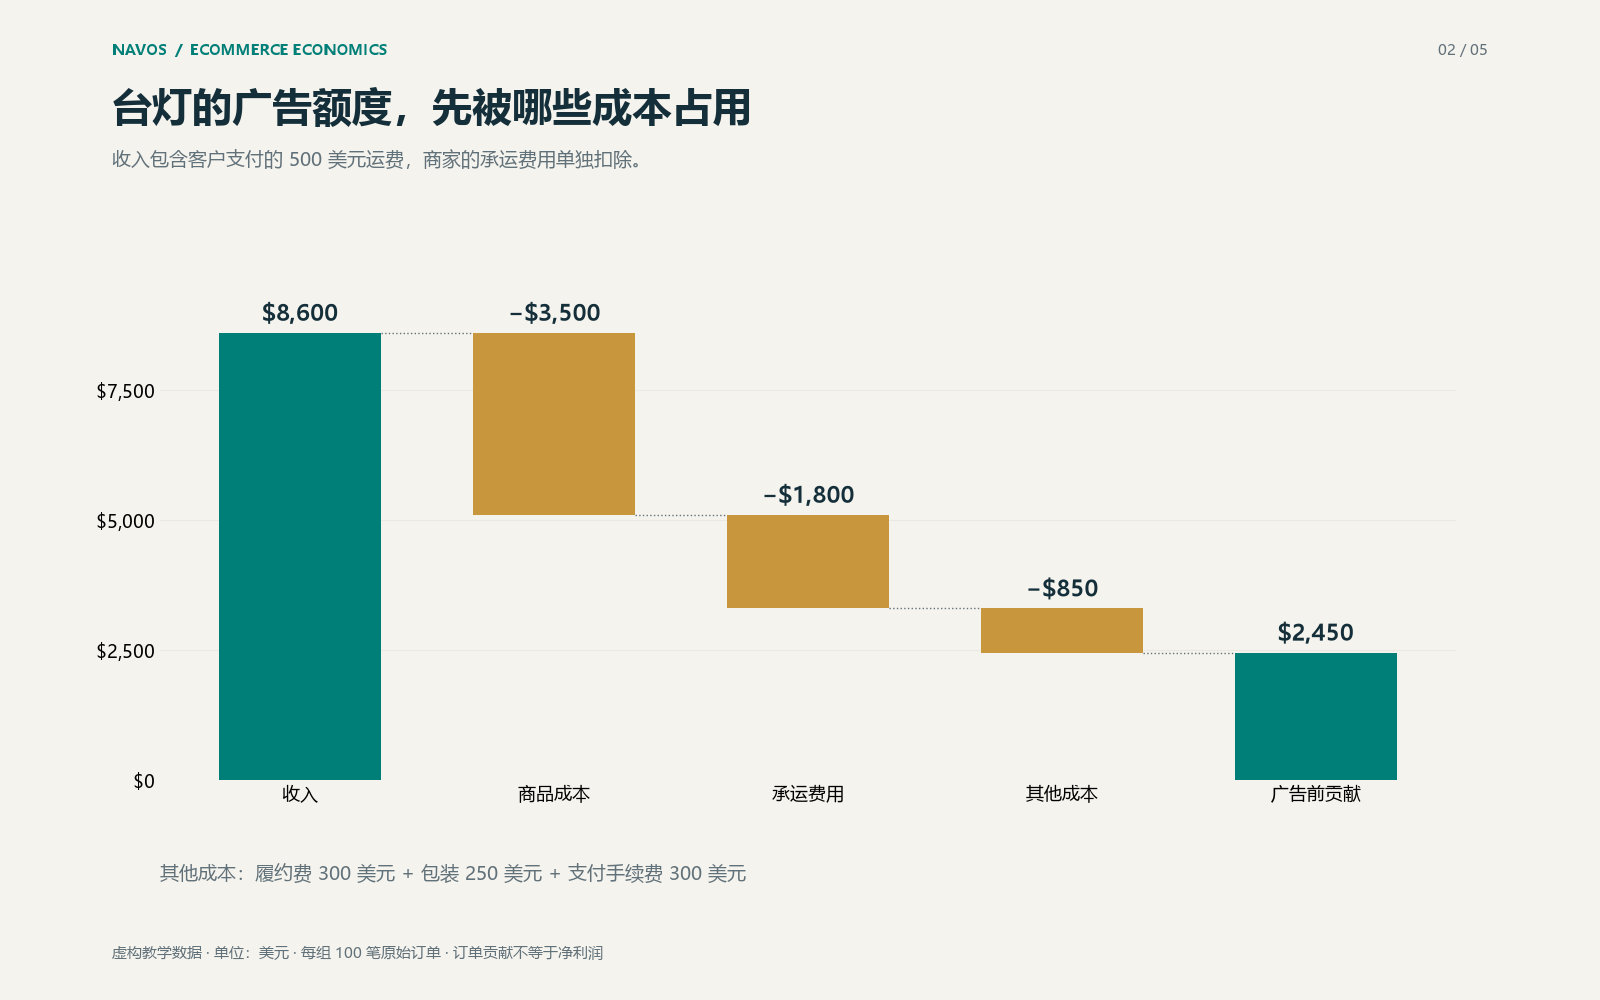
以台灯为例,8,600.00 美元收入扣掉 6,150.00 美元非广告变动成本,剩余 2,450.00 美元广告前贡献。这就是这批订单刚好回本时能承担的广告费总额。
3. 后台的收入分子,要和回本门槛对齐
本例用 Q 表示单一平台对同一批订单记录的商品转化价值:已扣折扣、尚未扣退款,不含运费和税。实际账户怎么记录,要按自己的追踪配置确认。
后台显示的是 Q ÷ A,就应与 Q ÷ C 比较。在 Q、A、C 均为正,且订单范围一致时,Q/A 大于或等于 Q/C,代表这批订单能覆盖广告费;两者相等时,广告后贡献恰好为零。
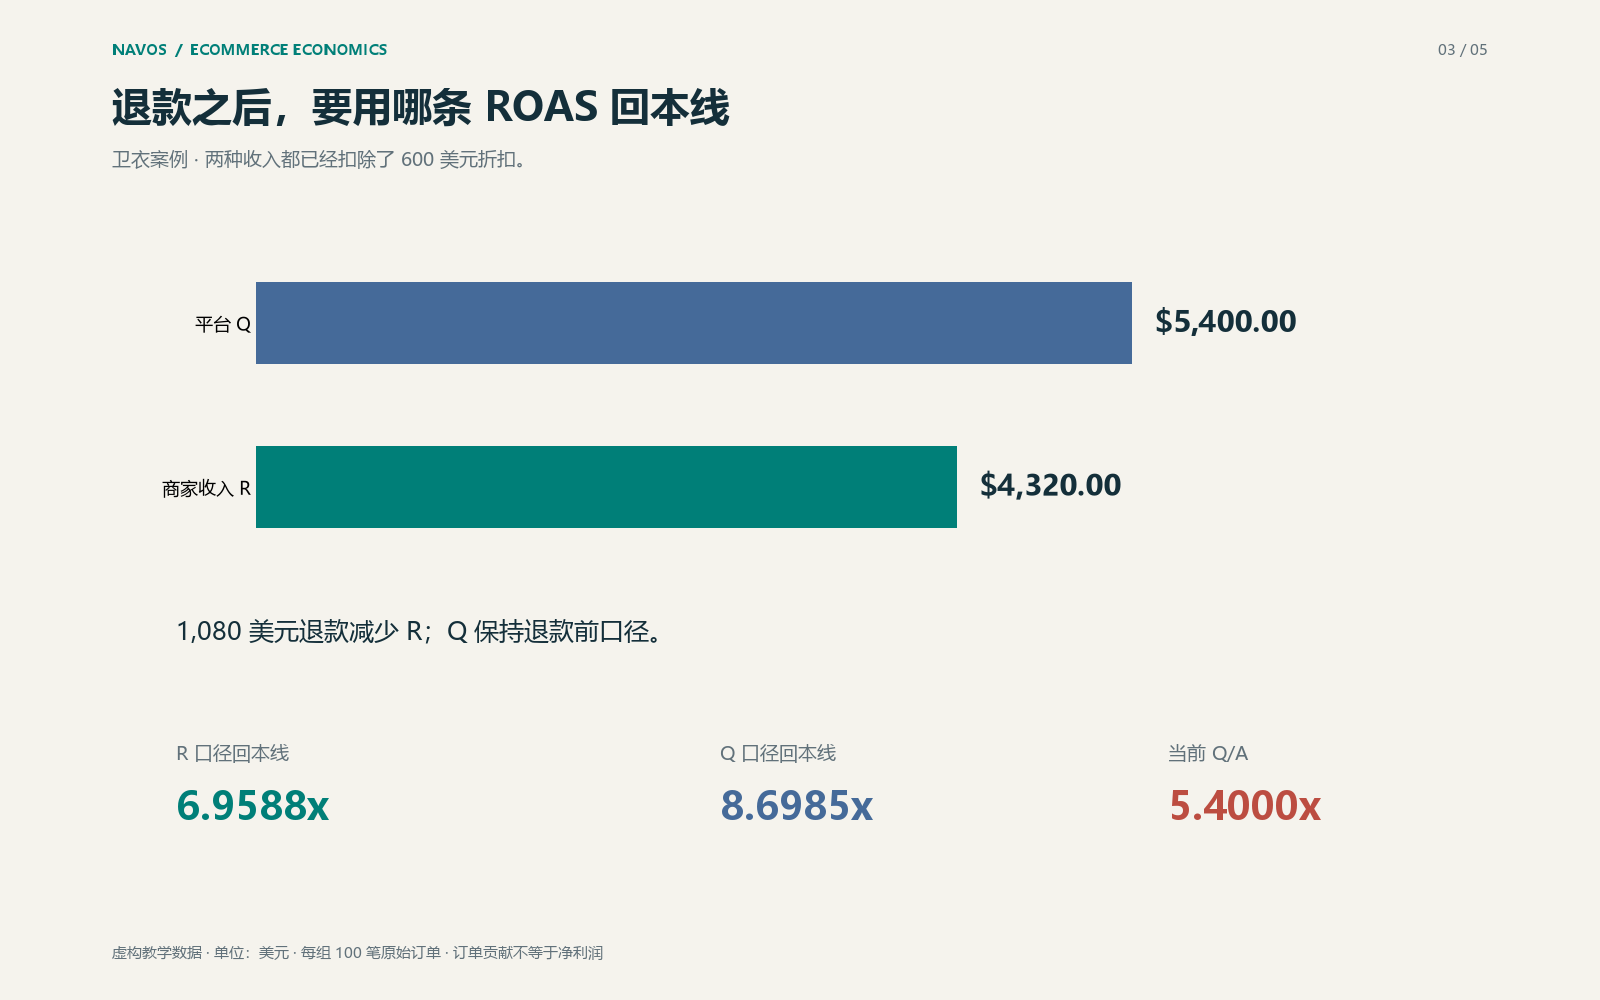
卫衣案例最容易看出差别。600.00 美元折扣已经同时反映在 R 和 Q 中。之后发生的 1,080.00 美元退款,将 R 降到 4,320.00 美元,但 Q 仍是 5,400.00 美元。因此,可与平台 ROAS 比较的门槛是 8.6985 倍,而按商家收入计算的门槛是 6.9588 倍。
台灯则相反:商家保留了客户运费收入,所以 R 高于 Q。它的平台口径门槛为 3.3061 倍,低于商家收入口径的 3.5102 倍。
使用真实报表前,先确认退款和运费有没有进入转化价值。Google Ads 支持调整转化价值,但某个账户是否已经提交调整,需要单独核实。
订单范围和归因范围也要一致。两个平台都认领同一笔订单时,不能直接把双方的收入加起来。涉及 GMV Max 更广的统计范围,可另看GMV Max ROI 与订单贡献指南。
4. 五种成本场景,广告额度各不相同
算完全部成本后,就能看出单按平台 ROAS 给商品排序会漏掉什么。
场景 | 收入 R | 非广告成本 V | 广告前贡献 C | 广告费 A | 广告后贡献 |
旅行收纳包 | $3,920.00 | $2,136.00 | $1,784.00 | $1,200.00 | $584.00 |
台灯 | $8,600.00 | $6,150.00 | $2,450.00 | $2,700.00 | −$250.00 |
卫衣 | $4,320.00 | $3,699.20 | $620.80 | $1,000.00 | −$379.20 |
美妆套装 | $7,350.00 | $4,161.00 | $3,189.00 | $2,200.00 | $989.00 |
清仓耳机 | $1,800.00 | $2,282.00 | −$482.00 | $300.00 | −$782.00 |
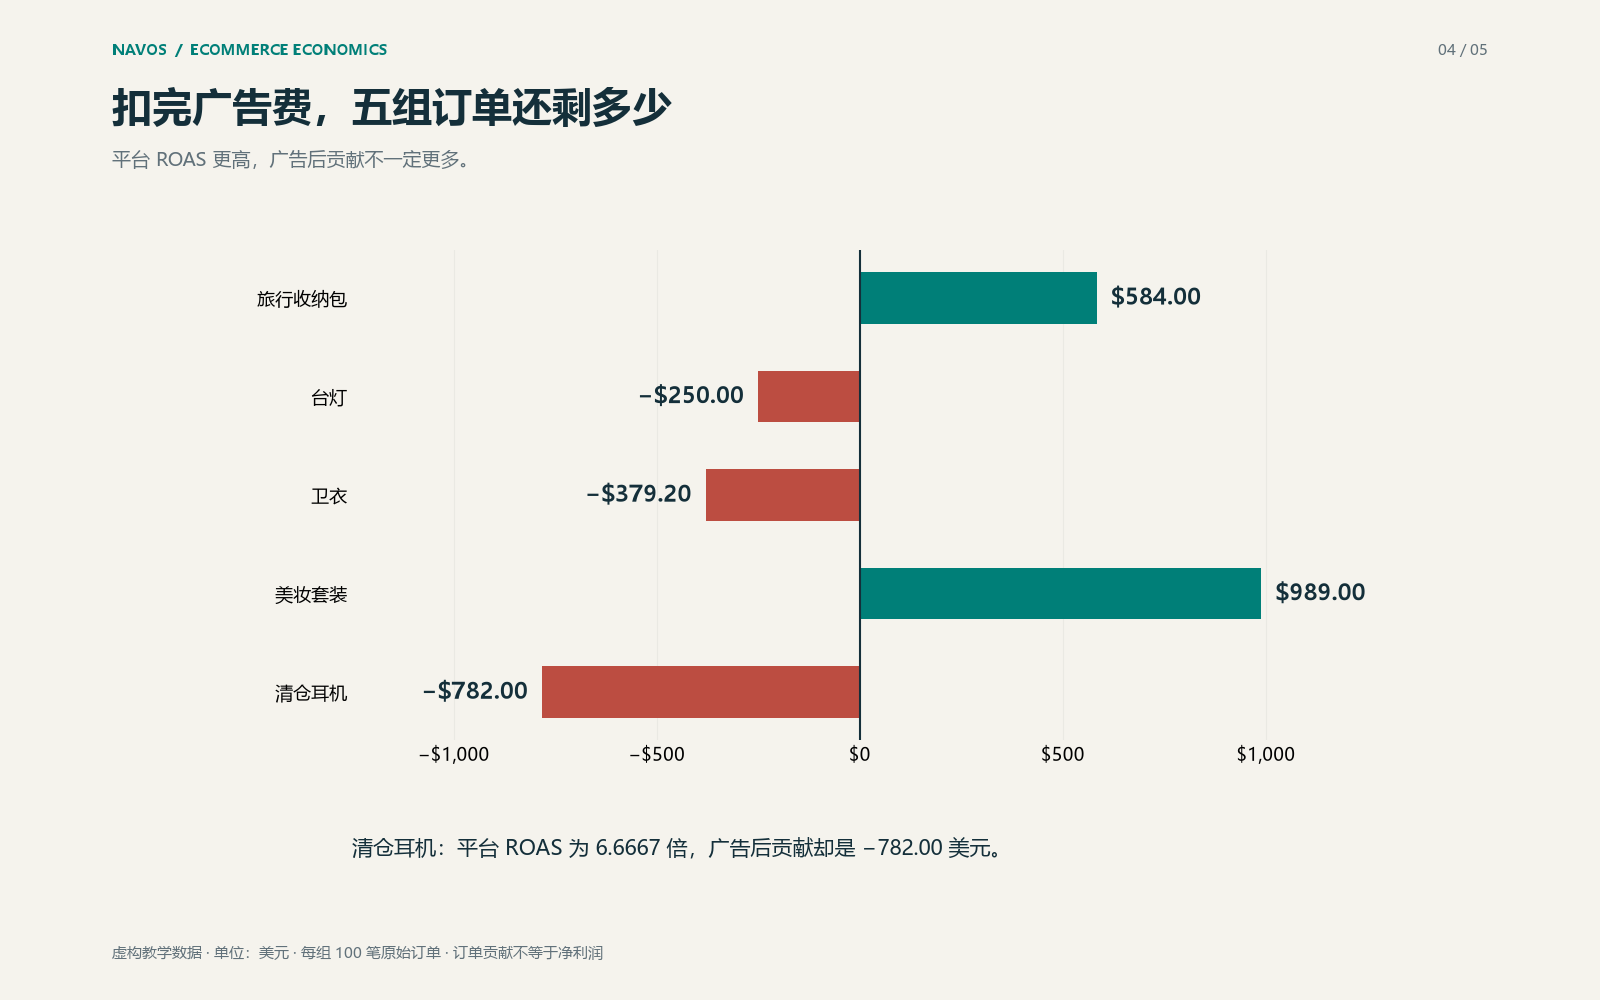
旅行收纳包:贡献足以覆盖广告费
收纳包的广告前贡献率为 45.51%。当前平台 ROAS 为 3.3333 倍,高于同口径的 2.2422 倍门槛,扣完广告后剩余 584.00 美元。
这笔贡献可以继续用于覆盖固定开支,但还不能据此认定企业赚到了同额净利润。
台灯:运费占用了更多广告空间
客户支付了 500.00 美元运费,商家却要付出 1,800.00 美元承运费用。把其他非广告变动成本也扣掉后,每笔原始订单平均最多能承担 24.50 美元广告费,实际却花了 27.00 美元。
当前 3.0000 倍的平台 ROAS 低于 3.3061 倍门槛。此时值得复核的是运费和商品方案,而不是照搬另一款商品的 ROAS 目标。
卫衣:5.4 倍 ROAS 仍可能留下缺口
商品退款减少了 1,080.00 美元收入。已经发出的商品成本仍保留在模型中,退货运输和处理费用也需要承担。
最终整组只剩 620.80 美元广告前贡献。平均每笔原始订单的广告额度为 6.208 美元,按两位小数显示为 6.21 美元;实际广告费却达到每单 10.00 美元。需要精确计算支出时,应使用未四舍五入的数值。
美妆套装:扣除佣金后仍有贡献
美妆套装支付了 750.00 美元联盟净佣金和 450.00 美元平台费用,广告前贡献仍有 3,189.00 美元。
当前平台 ROAS 为 3.4091 倍,广告后贡献为 989.00 美元,是这五组中金额最高的一组。这个结果只对应表中的成本组合,不代表美妆行业的一般水平。
清仓耳机:广告前就已出现负贡献
耳机的平台 ROAS 最高,达到 6.6667 倍,但广告还没计入,非广告变动成本就已超过收入 482.00 美元。
它的广告前贡献率为 −26.78%,不存在可用的正广告额度,也没有可执行的正回本 ROAS 或最高 CPA。保持这些收入和成本不变,仅减少广告支出,无法让订单贡献转正。
把各组门槛放在一起比较:
场景 | R 口径门槛 | 可比 Q 口径门槛 | 当前 Q/A | 每笔原始订单平均最高广告额度 |
旅行收纳包 | 2.1973 倍 | 2.2422 倍 | 3.3333 倍 | $17.84 |
台灯 | 3.5102 倍 | 3.3061 倍 | 3.0000 倍 | $24.50 |
卫衣 | 6.9588 倍 | 8.6985 倍 | 5.4000 倍 | $6.21 |
美妆套装 | 2.3048 倍 | 2.3518 倍 | 3.4091 倍 | $31.89 |
清仓耳机 | 无正门槛 | 无正门槛 | 6.6667 倍 | 无正额度 |
卫衣按 6.208 美元四舍五入。这里都是按 100 笔原始订单计算的平均值,不是新客获客成本。
5. 退款和费用返还,只计算一次
这五组使用的都是已成熟、已归回原订单组的实际退款,不再为同一笔退款损失额外计提一次准备金。
如果复核的是较新的订单,可以为尚未发生的退款单列预计金额,但要明确标注它是估计值。实际结果逐步出现后,再更新这项估计。
还要确认退货商品能否重新入库、相关费用是否返还,以及导出的佣金是返还前金额还是净额。本例的库存回收价值为零,佣金采用净额,费用返还只从成本中减一次。假设变了,输入也要跟着调整。
运费缺失时,应保留未知。在台灯的独立示例中,若承运费用为未知数 S,广告前贡献就是 4,250.00−S 美元,广告后贡献为 1,550.00−S 美元。平台 ROAS 仍可以算出 3.0000 倍,但没有 S,就不能判断最终贡献是否为正。
6. 回本之后,还希望留下多少贡献
刚好回本,意味着广告费用完了全部广告前贡献。如果希望广告后还留下收入的 p 比例,可用额度就变成:
广告额度 = C − pR
可比目标 ROAS = Q ÷(C − pR)
只有额度为正,才有对应的有限正目标。额度为零时,没有空间继续支出广告费,也没有有限的 ROAS 目标;额度为负时,在同样的输入下,即使广告费为零也达不到所要求的贡献。
以下仅用 10% 演示:
场景 | 预留收入 10% 后的广告额度 | 可比目标 ROAS |
旅行收纳包 | $1,392.00 | 2.8736 倍 |
台灯 | $1,590.00 | 5.0943 倍 |
卫衣 | $188.80 | 28.6017 倍 |
美妆套装 | $2,454.00 | 3.0562 倍 |
清仓耳机 | −$662.00 | 不可行 |
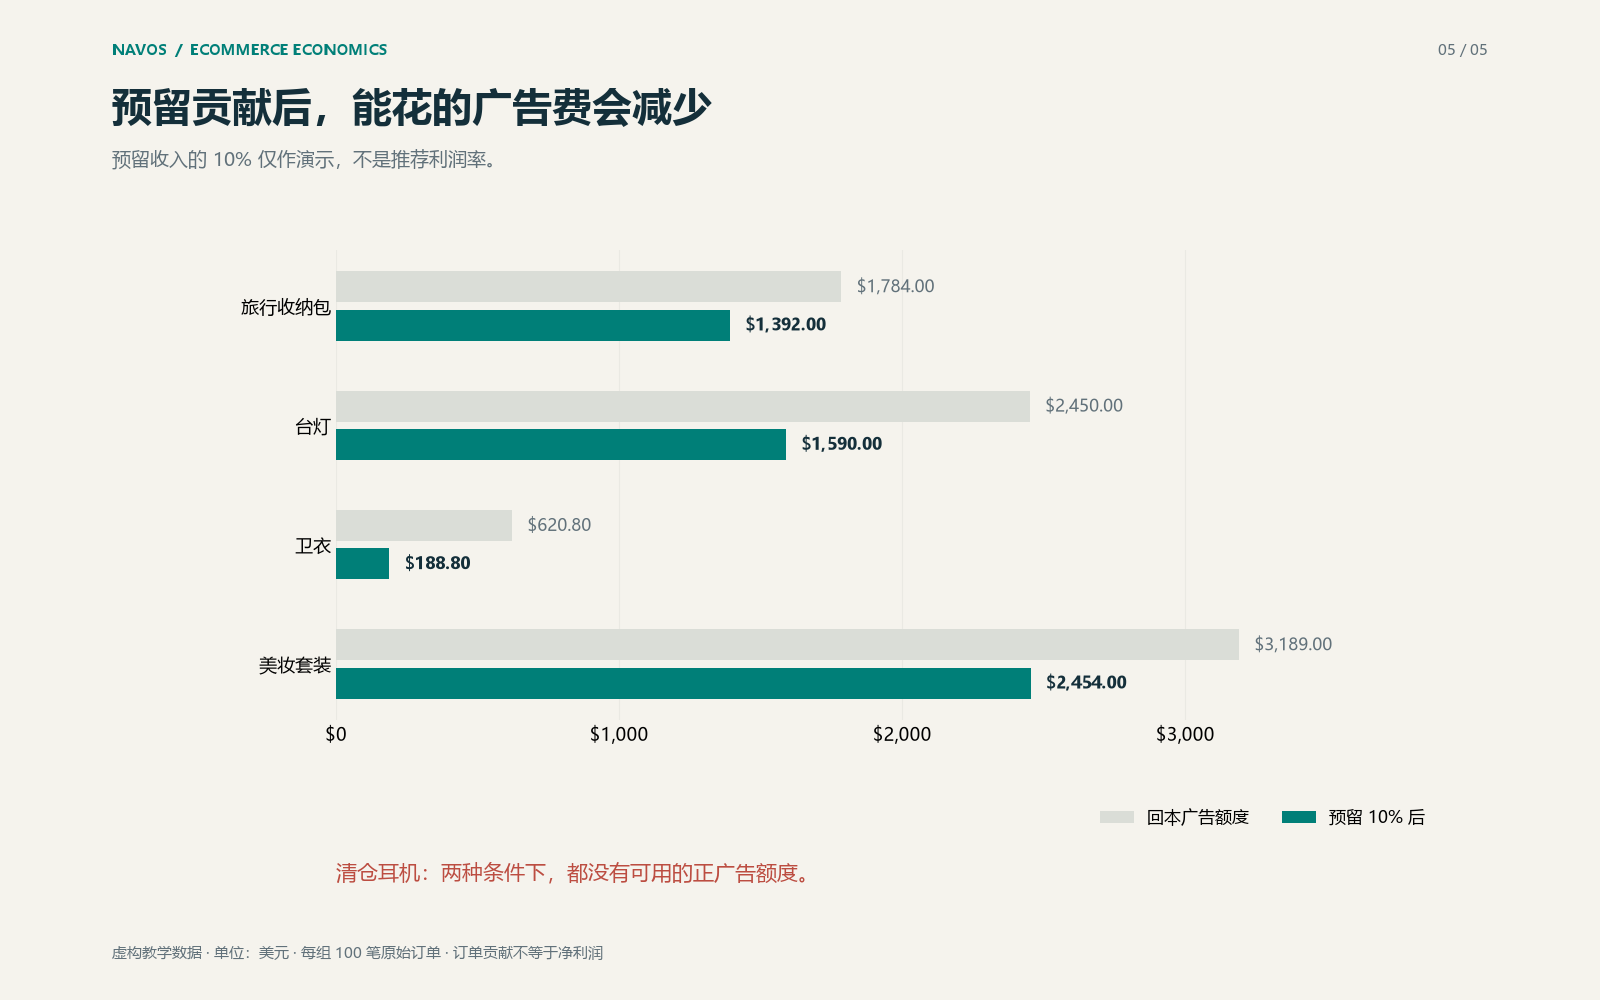
卫衣的目标算到 28.6017 倍,说明在这个假设下,它只剩很少的广告空间。这不是建议把该数字直接填进投放系统。
10% 也不是推荐利润率。你需要结合企业仍要承担的开支,确定自己的贡献要求。以上计算固定了这批订单的收入和成本,不能预测改变预算之后会发生什么。
如果问题是点击很多、订单没有跟上,可以先用广告有点击没销量的排查指南查转化环节,再决定 ROAS 目标是否是当前该解决的问题。
7. 用 Navos 复核自己的成本场景
Navos 可以把明确的成本模型整理成便于复核的报告。本篇通过 E-commerce Cost & Profit Analysis 提供了五组虚构订单数据,已核验的 HTML 报告列出了订单贡献、两种收入口径、广告额度和目标场景。
另一次缺失运费的演示保留了未知数 S,没有将其当作零处理。因此,下一步需要补什么很清楚:先拿到承运费用,再判断这批订单能否覆盖广告费。
准备自己的复核时,可以按以下顺序整理:
- 选定一个商品或一组订单,写清币种和时间范围。
- 列出收入定义、各项变动成本、费用返还和广告费,缺失项明确写“未知”。
- 要求输出广告前后贡献、同口径回本门槛,以及每笔原始订单的平均广告额度。
- 检查计算过程和缺字段,再将结果用于支出判断。
下载 Navos 桌面端,在 Square → Ecommerce Hacks 中查找 E-commerce Cost & Profit Analysis。先从手头已有的成本信息开始。本篇演示使用给定的虚构数据,无需连接店铺。
8. 常见问题
回本 ROAS 的公式是什么?
广告前贡献 C 为正时,用收入除以 C。如果收入口径一致,也等于 1 除以广告前贡献率。后台使用 Q 作分子时,就把 Q/A 与 Q/C 比较。
ROAS 达到 3 倍算好吗?
要看成本和收入范围。在本例中,台灯需要超过 3 倍才能留下正的广告后贡献,收纳包的同口径门槛则更低。
这些门槛包含固定开支吗?
不包含。这里只覆盖列明的非广告变动成本和广告费。房租、固定薪资、所得税等,需要放进更完整的经营模型。
应该用销售额还是净销售额?
先定义分子,再选择匹配的门槛。本例的 R 扣除了折扣和实际商品退款,加上保留的客户运费;Q 则按另行说明的平台口径计算。
广告前贡献为零或负数怎么办?
这时没有可用的正广告额度。贡献为零,任何正广告支出都会让结果变负;贡献为负,说明这批订单在投广告之前就已存在缺口。
超过门槛,能证明销售是广告带来的吗?
不能。归因是在分配销售功劳,不能单凭它认定增量销售。订单贡献计算也不能替代增量实验。